Estação 04
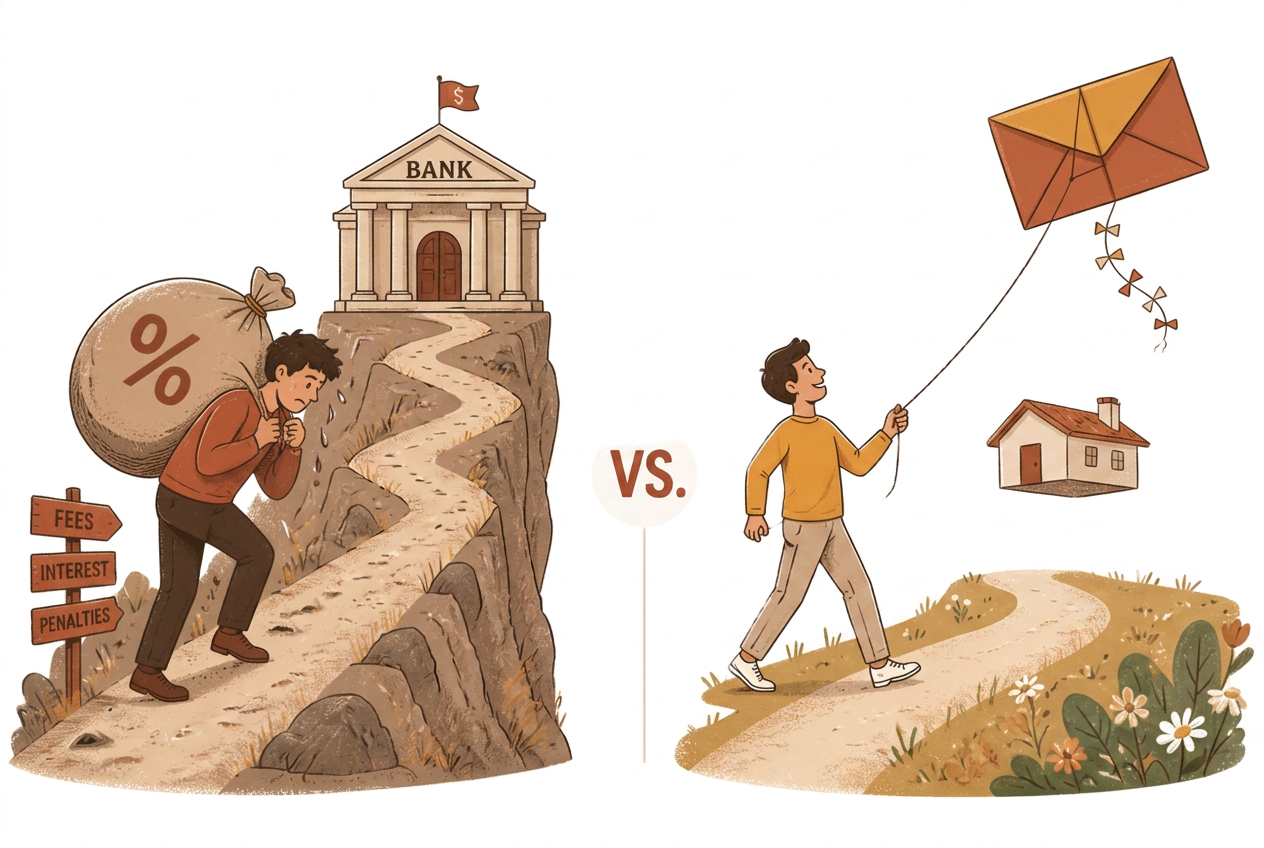
Carta × Financiamento: qual é melhor no seu momento?
Não existe produto bom ou ruim. Existe produto certo para o momento certo. Mexa nos controles e veja a conta mudar na sua frente.
Controles
Financiamento
- Entrada necessária
- R$ 60.000
- Parcela
- R$ 3.961
- Custo total
- R$ 535.283
- Você recebe o bem
- na hora
Carta de crédito
- Entrada necessária
- R$ 0
- Parcela
- R$ 3.050
- Custo total
- R$ 366.000
- Você recebe o bem
- sorteio ou lance
Diferença de custo total
R$ 169.283
É isso que fica no seu bolso em vez de virar juros. Em bem imóvel, costuma equivaler a um carro — às vezes a outro apartamento.
02
A regra de bolso do Prof. Crédito
Precisa do bem ESTA semana?
Financiamento (ou carta já contemplada, se houver). Consórcio não é para emergência.
Precisa em 6 a 24 meses?
Carta com estratégia de lance. Você separa o valor do lance enquanto o grupo anda.
Precisa em 2 anos ou mais?
Carta, sem discussão. É o cenário onde a matemática é mais generosa com você.
Prof. Crédito
Honestidade vende mais que argumento. Se a calculadora disser que o financiamento é melhor pra você, eu vou dizer isso. Quem mente pra fechar hoje perde o cliente e os três amigos dele amanhã.